
De no-riskpolis: looncompensatie bij ziekte, uitgelegd voor werkgevers
Wie eronder valt, wat je terugkrijgt, hoe je het meldt bij UWV en waarom een gemiste no-riskpolis je dubbel kost.
Inhoudsopgave
Wat is de no-riskpolis?
De no-riskpolis is een regeling waarmee je als werkgever een Ziektewet-uitkering krijgt als een werknemer uit de doelgroep ziek wordt. Die uitkering compenseert een deel van het loon dat je tijdens ziekte moet doorbetalen. De regeling verlaagt de drempel om mensen met een afstand tot de arbeidsmarkt aan te nemen. Valt zo iemand uit door ziekte, dan draag jij niet het volledige financiële risico.
Je hoeft de no-riskpolis niet vooraf aan te vragen. Hij geldt automatisch zodra een werknemer aan de voorwaarden voldoet. Bij ziekte meld je bij UWV dat de no-riskpolis van toepassing is. Veel werkgevers weten niet dat een medewerker eronder valt. Zo blijft compensatie liggen.
70%
van het dagloon: de standaard Ziektewet-uitkering die jij als werkgever ontvangt.
104 weken
Zo lang loopt de compensatie maximaal, per ziektegeval.
Dat maakt de no-riskpolis anders dan de meeste regelingen rond sociale zekerheid. Het is geen subsidie die je aanvraagt en toegekend krijgt, maar een recht dat aan de werknemer hangt en dat pas geld oplevert op het moment dat je het gebruikt. Wie het niet kent, merkt er niets van. Wie het wel kent, houdt bij ziekte een aanzienlijk deel van de loonkosten buiten de deur.
Op deze pagina lees je wat de regeling precies inhoudt, wie eronder valt, hoe je de uitkering claimt en waarom een gemiste no-riskpolis je twee keer geld kost.
Compensatie via de Ziektewet
Wordt een werknemer met een no-riskpolis ziek, dan meld je dat bij UWV. UWV beoordeelt of aan de voorwaarden is voldaan en kent een Ziektewet-uitkering toe. Die uitkering ontvang jij als werkgever, niet de werknemer.
De ziekmelding
- Binnen zes weken: geef de ziekmelding van een werknemer met no-riskpolis binnen zes weken na de eerste ziektedag door aan UWV. Te laat melden kost een boete van maximaal € 455.
- Waar je meldt: via de Verzuimmelder in het werkgeversportaal, waarvoor je eHerkenning nodig hebt. Of via Digipoort, als je salaris- of verzuimsysteem daaraan gekoppeld is.
- Vermeld de no-riskpolis expliciet: UWV beoordeelt of aan de voorwaarden is voldaan en past de regeling dan automatisch toe.
- Ook beter- en deelherstelmeldingen: die geef je via dezelfde weg door.
Wat je terugkrijgt
- Hoogte: de Ziektewet-uitkering is standaard 70% van het dagloon van de werknemer.
- Eerste 52 weken: onder voorwaarden krijg je compensatie tot 100% van het maximumdagloon, als je ook 100% van het loon doorbetaalt.
- Duur: de compensatie loopt maximaal 104 weken per ziektegeval.
- Meer dan 70% volgens de cao: dan kun je bij UWV een verzoek indienen voor een hogere uitkering. Dat wordt meestal geaccepteerd.
- Uitbetaling: de uitkering gaat naar jou als werkgever. Je verrekent die met het loon dat je tijdens ziekte doorbetaalt.
De loondoorbetaling zelf verandert niet. Je betaalt het loon van je zieke werknemer gewoon door volgens je cao of arbeidsovereenkomst. De Ziektewet-uitkering komt daar als compensatie tegenover te staan en loopt via jou. Voor de werknemer verandert er in de praktijk niets aan zijn loonstrook.
Loopt het ziektegeval door tot na 104 weken, dan stopt de compensatie. Vanaf dat moment gelden de gewone regels rond de WIA-beoordeling. De no-riskpolis dekt dus de periode van loondoorbetaling, niet de periode daarna.
Die termijn van zes weken is het punt waarop het in de praktijk misgaat. Een gewone ziekmelding loopt via je eigen verzuimproces en hoeft niet naar UWV. Een ziekmelding met no-riskpolis wel. Weet degene die de melding doet niet dat de regeling geldt, dan gaat de melding nergens heen en is de termijn verstreken voordat iemand het merkt.
Achterhalen of een medewerker eronder valt
- Vraag het de werknemer: twee maanden na indiensttreding mag je vragen of een no-riskstatus geldt. De werknemer moet antwoorden, maar hoeft de reden niet te geven.
- Vraag het de bedrijfsarts: het recht op een no-riskpolis valt niet onder het medisch beroepsgeheim.
- Vraag het op bij UWV: heeft de werknemer geen documenten, dan vul je samen een machtigingsformulier in en vraag je de gegevens bij UWV op.
Het beste moment om dit te doen is niet op de eerste ziektedag, maar ruim daarvoor. Wie de no-riskstatus al in het personeelsdossier heeft staan, meldt bij ziekte meteen goed en houdt de termijn van zes weken ruim.
Kom je er pas later achter?
UWV keert de Ziektewet-uitkering maximaal één jaar met terugwerkende kracht uit. Wachten kost dus geld. Let op het verschil met de premie: een gemiste Ziektewet-uitkering claim je tot één jaar terug, te veel betaalde Whk-premie corrigeer je tot vijf jaar terug.
Ook met een no-riskpolis blijven je re-integratieverplichtingen als werkgever gewoon gelden.
Wie valt onder de no-riskpolis?
De no-riskpolis geldt voor werknemers uit specifieke doelgroepen. Wat die groepen gemeen hebben: het zijn mensen bij wie een werkgever een verhoogd ziekterisico zou kunnen vermoeden. De regeling neemt dat risico weg, zodat het geen reden is om iemand niet aan te nemen. Dit zijn de belangrijkste situaties.
| De werknemer… | Duur van de no-riskpolis |
|---|---|
| krijgt of kreeg een WIA-, WAO- of WAZ-uitkering | 5 jaar, vanaf de ingang van de WIA-uitkering of vanaf indiensttreding |
| heeft of had ooit een Wajong-uitkering | Permanent, zolang het dienstverband duurt* |
| staat in het doelgroepregister of heeft een indicatie banenafspraak | Permanent, zolang het dienstverband duurt |
| heeft een WSW-indicatie of doet beschut werk | Permanent, zolang het dienstverband duurt |
| kreeg een WIA-afwijzing (minder dan 35% arbeidsongeschikt) met de vermelding dat de no-riskpolis geldt bij een nieuw dienstverband | 5 jaar, mits het nieuwe dienstverband binnen 5 jaar ingaat |
| is schoolverlater uit het vso, pro of een mbo-entreeopleiding met een beperking | 5 jaar na afloop van de opleiding |
| is 2 jaar ziek geweest, kreeg een WIA-uitkering en werkt door bij dezelfde werkgever | Zolang aan de voorwaarden is voldaan |
Bron: UWV.
* Behalve als de werknemer al vóór zijn 18e verjaardag bij dezelfde werkgever in dienst was.
Een paar van deze situaties verdienen toelichting. Het doelgroepregister is de registratie van UWV waarin staat wie onder de banenafspraak valt. Staat je medewerker daarin, dan geldt de no-riskpolis, ook als je dat zelf niet wist. Bij een WIA-afwijzing onder de 35% is de werknemer niet arbeidsongeschikt verklaard, maar staat op de beslissing wel vermeld dat de no-riskpolis geldt bij een nieuw dienstverband. En bij een (voormalige) Wajong-uitkering vervalt de regeling niet na vijf jaar: die loopt door zolang het dienstverband duurt.
Alle doelgroepen op een rij, met de voorwaarden per groep en de regel dat de no-riskpolis alleen bij een nieuw dienstverband ontstaat, lees je in Wie valt onder de no-riskpolis?.
Twijfel je of een medewerker onder een van deze situaties valt? Dan is de kans groot dat er compensatie blijft liggen, want de no-riskpolis wordt niet altijd gemeld. Verderop lees je hoe je dat controleert.
Hoe lang geldt de no-riskpolis?
- Tijdelijke no-riskpolis: doorgaans 5 jaar, gerekend vanaf de ingang van de WIA-uitkering of vanaf indiensttreding. Bestaat er daarna nog steeds een aanzienlijk verhoogd risico op ernstige gezondheidsklachten, dan kun je bij UWV verlenging met vijf jaar aanvragen.
- Permanente no-riskpolis: bij een (voormalige) Wajong-uitkering, een WSW-indicatie, beschut werk of de doelgroep banenafspraak geldt de no-riskpolis zolang het dienstverband duurt.
De termijn loopt vanaf indiensttreding en niet vanaf het moment waarop je ontdekt dat de regeling van toepassing is. Een medewerker die drie jaar in dienst is, heeft dus nog twee jaar no-riskpolis te gaan. Kom je er in jaar vier achter, dan resteert er nog één jaar waarin je bij ziekte compensatie kunt claimen.
Dat maakt vroeg weten waardevol. Elk jaar dat een tijdelijke no-riskpolis onopgemerkt blijft, is een jaar dekking dat verloopt zonder dat je het hebt kunnen gebruiken. Bij een werknemer uit een van de permanente doelgroepen speelt dat niet: die dekking blijft staan.
De no-riskpolis en je Whk-premie
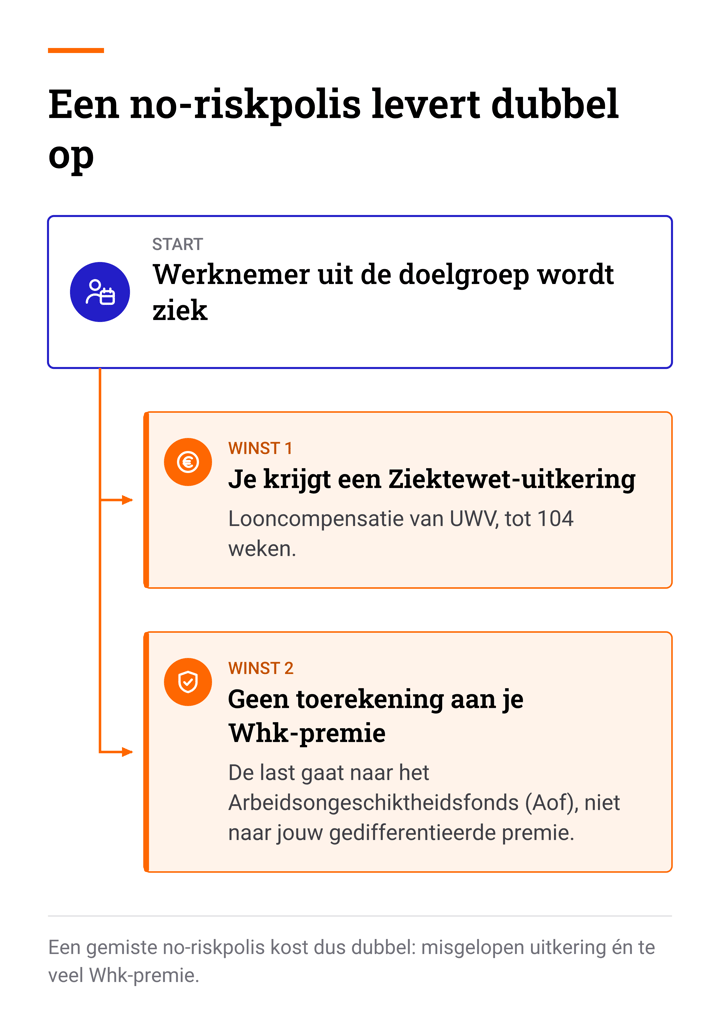
De no-riskpolis levert niet alleen een Ziektewet-uitkering op. Er is een tweede winst, die minder bekend is. Valt een werknemer onder de no-riskpolis, dan mag zijn ziekte- of arbeidsongeschiktheidslast niet worden toegerekend aan je gedifferentieerde premie Werkhervattingskas. Gebeurt dat toch, bijvoorbeeld omdat de no-riskpolis is gemist, dan betaal je jarenlang te veel Whk-premie.
Dat werkt zo. Je gedifferentieerde premie Whk wordt berekend op basis van de uitkeringen die aan jouw organisatie worden toegerekend. Hoe meer instroom in de Ziektewet en de WGA uit je eigen bestand, hoe hoger je percentage. Een last die onder de no-riskpolis valt, hoort niet in die berekening thuis. Belandt hij er toch in, dan betaal je een percentage dat te hoog is, en dat werkt door in elk jaar waarin die last meetelt.
Een gemiste no-riskpolis kost dus dubbel. Je loopt de Ziektewet-uitkering mis en je betaalt te veel premie. Beide zijn met terugwerkende kracht te corrigeren, elk met een eigen termijn.
1 jaar
Zo ver terug keert UWV een gemiste Ziektewet-uitkering uit.
5 jaar
Zo ver terug kun je te veel betaalde Whk-premie terugvragen.
Hoe die correctie op de premie werkt, lees je in het artikel over te veel betaalde Whk-premie terugvragen.
Waar het in de praktijk misgaat
Volgens onderzoek van UWV gebruiken werkgevers de no-riskpolis structureel te weinig. Over 2016 declareerden werkgevers naar schatting 60 procent van de ziekmeldingen van werknemers met een Wajong-uitkering en 50 procent bij werknemers met een WGA-uitkering. Bij werknemers met een WAO-uitkering en WIA-35-minners was dat maar 17 en 14 procent. Als eerste verklaring noemt UWV onbekendheid: werkgevers en werknemers weten vaak niet dat de polis geldt.
- Onbekende no-riskpolis. De werkgever weet niet dat een medewerker eronder valt en claimt de uitkering niet. Een werknemer is niet verplicht het bij sollicitatie te melden.
- Te laat gemeld. De ziekmelding met no-risk-aantekening gaat niet of te laat naar UWV. Dat kost de uitkering en mogelijk een boete.
- Toch toegerekend. De last belandt onterecht in de Whk-premie omdat de no-riskpolis niet is verwerkt. Dat werkt jarenlang door in je percentage.
- Nooit gecontroleerd. De beschikking komt binnen, wordt betaald en verdwijnt in de administratie. Een onterechte toerekening valt dan niemand op.
Deze vier gaan vaak samen. Een no-riskpolis die onbekend is, wordt niet gemeld. Wordt hij niet gemeld, dan komt de last in de premie terecht. En wordt de beschikking niet gecontroleerd, dan blijft dat jaren onopgemerkt. Het zijn zelden losse fouten.
Een gemiste no-riskpolis, alsnog benut
Praktijkvoorbeeld
“Ze ontdekken dingen die wij, ondanks al onze ervaring, simpelweg niet hadden gezien.”
UBN Uitzendbureau
Bij UBN Uitzendbureau bleek een no-riskpolis jarenlang onbenut. Toen die alsnog werd toegepast, volgde niet alleen een vergoeding. Ook op de Whk-premie viel met terugwerkende kracht een vijfcijferig bedrag terug te vorderen.
Zo controleer je of je niets misloopt
Met de vragen uit de vorige secties kun je per medewerker nagaan of de no-riskpolis geldt: vraag het de werknemer, de bedrijfsarts of UWV. Bij een klein bestand is dat goed te doen.
Bij een groot personeelsbestand met jaren historie wordt het handwerk. Dan gaat het om een analyse van je hele bestand tegen de no-risk-voorwaarden, inclusief de vraag of er in het verleden uitkeringen zijn misgelopen of lasten onterecht in je premie zijn beland. Dat vraagt gegevens van UWV en van de Belastingdienst naast elkaar, over meerdere jaren.
No cure, no pay
Zekerheyd analyseert je personeelsbestand op gemiste no-riskpolissen en de premiegevolgen daarvan. Je betaalt alleen bij resultaat.
Kom je erachter dat je een no-riskpolis hebt gemist, dan is die vaak nog te herstellen. Lees hoe je een gemiste no-riskpolis alsnog terugvraagt, tot een jaar met terugwerkende kracht.
Het loont vooral bij organisaties die veel mensen met een afstand tot de arbeidsmarkt in dienst hebben of hebben gehad: uitzendbureaus, zorg, logistiek, productie en sociale werkvoorzieningen. Daar zitten de meeste no-riskpolissen, en dus ook de meeste gemiste compensatie.
Omdat de no-riskpolis niet hoeft te worden aangevraagd en werknemers hem niet altijd melden, is het aan jou om te achterhalen wie eronder valt. Zekerheyd doet dat met Hawkeye, onze software die je personeelsbestand geautomatiseerd scant en gemiste no-riskpolissen én misgelopen premiecorrecties opspoort. Handmatig is dat vrijwel onvindbaar. Vraag een gratis verzuimscan aan.
Terug naar het overzicht: de kennisbank sociale zekerheid voor werkgevers.
Meer over de no-riskpolis
Wil je verder in een onderdeel van de no-riskpolis? Lees de verdiepende artikelen.
Veelgestelde vragen over de no-riskpolis
Korte antwoorden op de vragen die werkgevers het vaakst stellen over de no-riskpolis.
Nee. De no-riskpolis geldt automatisch als de werknemer aan de voorwaarden voldoet. Bij ziekte meld je via UWV dat de no-riskpolis van toepassing is. UWV beoordeelt het.
Meestal de eerste 5 jaar vanaf indiensttreding. Bij een (voormalige) Wajong-uitkering geldt hij permanent, zolang het dienstverband duurt.
Een Ziektewet-uitkering van standaard 70% van het dagloon, maximaal 104 weken. In de eerste 52 weken is onder voorwaarden tot 100% van het maximumdagloon mogelijk.
Ja. Een last die onder de no-riskpolis valt, mag niet aan je gedifferentieerde premie Whk worden toegerekend. Gebeurt dat toch, dan betaal je te veel premie. Dat bedrag is terug te vorderen.
Niet bij sollicitatie. Wel als je er na twee maanden dienstverband naar vraagt. Daardoor is een no-riskpolis vaak onbekend bij de werkgever.
Loop je no-risk-compensatie mis?
Zekerheyd analyseert je personeelsbestand op gemiste no-riskpolissen en op de premiegevolgen daarvan. Op basis van no cure, no pay: je betaalt alleen bij resultaat.