
De Wtl-beschikking controleren: haal je loonkostenvoordeel volledig binnen
Klopt je Wtl-beschikking? Controleer de voorlopige berekening vóór 1 mei en maak binnen zes weken bezwaar tegen de definitieve. Zo mis je geen LKV.
Inhoudsopgave
De Wtl-beschikking in het kort
De Wtl-beschikking is het overzicht waarin staat voor welke werknemers je loonkostenvoordeel (LKV) ontvangt en welk bedrag daarbij hoort. Je krijgt er elk jaar twee: een voorlopige berekening van UWV, uiterlijk 15 maart. Daarnaast een definitieve beschikking van de Belastingdienst, vóór 1 augustus.
Het belangrijkste moment zit ertussen. Fouten in de voorlopige berekening herstel je tot en met 1 mei met een correctie op je loonaangifte. Wat daarna binnenkomt, telt niet meer mee.
De twee momenten die tellen
Tot en met 1 mei: fouten in de voorlopige berekening herstellen met een correctiebericht.
Binnen zes weken na dagtekening: bezwaar tegen de definitieve beschikking.
Mis je die, dan is het LKV over dat jaar weg.
Controleer de voorlopige berekening dus altijd. Klopt de definitieve beschikking niet, maak dan binnen zes weken bezwaar.
Wat is de Wtl-beschikking?
Wtl staat voor Wet tegemoetkomingen loondomein. Onder die wet valt het loonkostenvoordeel: een tegemoetkoming voor werkgevers die werknemers met een afstand tot de arbeidsmarkt in dienst hebben. Het lage-inkomensvoordeel (LIV) viel er vroeger ook onder, maar is per 1 januari 2025 afgeschaft. Op de beschikking staat daarom alleen nog het LKV.
UWV berekent de tegemoetkoming op basis van je aangiften loonheffingen: de LKV-indicaties die je hebt aangezet en de verloonde uren per werknemer. De Belastingdienst legt het definitieve bedrag vast in de beschikking en betaalt het uit. Wat en waarom je LKV krijgt, lees je in het overzicht van het loonkostenvoordeel.
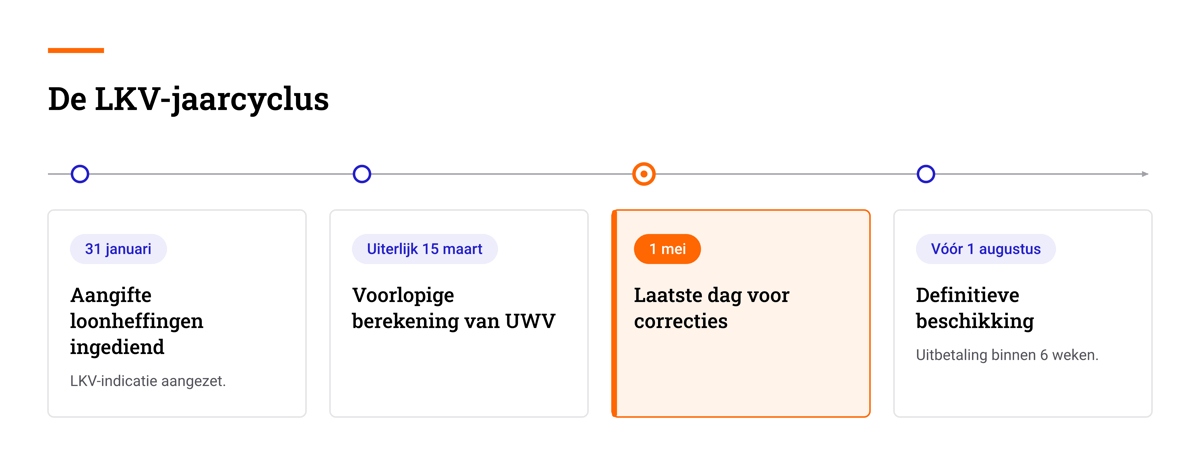
De jaarcyclus: vier data die je moet kennen
| Wanneer | Wie | Wat |
|---|---|---|
| 31 januari | Werkgever | Aangiften loonheffingen over het vorige jaar ingediend, inclusief LKV-indicaties. |
| Uiterlijk 15 maart | UWV | Voorlopige berekening Wtl: per werknemer het berekende LKV. |
| Tot en met 1 mei | Werkgever | Laatste dag voor correctieberichten die nog meetellen. 1 mei is de peildatum. |
| Vóór 1 augustus | Belastingdienst | Definitieve beschikking. Uitbetaling binnen zes weken na de dagtekening. |
De cyclus loopt altijd een jaar achter. Het LKV over 2026 ontvang je in de loop van 2027. De Belastingdienst mag de uitbetaling verrekenen met een openstaande belastingschuld.
De voorlopige berekening controleren: hier zit je kans
De voorlopige berekening is je laatste kans om het bedrag te beïnvloeden. Loop hem na op deze punten:
Staan alle werknemers erop?
Leg de berekening naast je lijst met geldige doelgroepverklaringen en je banenafspraak-werknemers. Ontbreekt iemand, dan staat de LKV-indicatie in de aangifte meestal niet aan. Of die is weggevallen bij een wijziging in het salarispakket.
Kloppen de uren?
Vergelijk met de verloonde uren uit je aangiften loonheffingen, niet met je loonadministratie. UWV rekent met de aangiften. Een verschil tussen die twee bronnen is precies het soort fout dat je vóór 1 mei nog herstelt. Sluit eerst afrondingsverschillen uit, want kleine afwijkingen zijn vaak niet meer dan dat.
Was een doelgroepverklaring op 31 januari nog in behandeling?
Dan staat die werknemer niet in de voorlopige berekening, ook niet als de verklaring later wordt toegekend. Dit wordt vaak gemist. Zodra de verklaring binnen is, zet je de LKV-indicatie alsnog op ‘ja’ met een correctiebericht op de aangifte. Dat moet vóór 1 mei, anders is het LKV over dat jaar definitief weg.
Heb je een onderneming overgenomen?
Bij een overgang van onderneming heb je recht op de resterende duur van het LKV van het overgenomen personeel. Controleer of die werknemers op de berekening staan en bewaar een kopie van hun doelgroepverklaring.
Fouten herstellen: wie doet wat?
- Klopt je aangifte niet? Stuur uiterlijk 1 mei een correctiebericht via je loonaangifte naar de Belastingdienst. Correcties die daarna binnenkomen, verschijnen wel in de polisadministratie, maar tellen niet mee voor de definitieve berekening.
- Is je aangifte juist, maar de berekening niet? Of heb je na 15 maart geen voorlopige berekening ontvangen terwijl je wel recht denkt te hebben? Neem dan contact op met UWV. UWV behandelt vragen en klachten over de voorlopige berekening.
Bezwaar tegen de definitieve beschikking
Klopt de definitieve beschikking niet, dan maak je bezwaar bij de Belastingdienst, binnen zes weken na de dagtekening. De uiterste datum en het adres staan op de beschikking zelf. Controleer vooral of de correcties die je vóór 1 mei hebt ingediend echt zijn verwerkt. Is dat niet gebeurd, dan is dat een sterke grond voor bezwaar.
Net als bij de Whk-beschikking kun je binnen de termijn een pro-forma bezwaar indienen en de onderbouwing later aanvullen.
Tegen de uitspraak op bezwaar staan beroep en hoger beroep open bij de rechter. Bezwaar tegen een afgewezen doelgroepverklaring loopt via een andere route, bij UWV of de gemeente.
Ook achteraf: de controle kan terugkomen
Heb je ten onrechte LKV ontvangen, bijvoorbeeld omdat een doelgroepverklaring ontbreekt, dan kan de Belastingdienst corrigeren en een boete opleggen. Die bevoegdheid vervalt pas vijf jaar na het einde van het kalenderjaar waarop het LKV betrekking heeft.
Een kloppende beschikking en een complete administratie horen dus bij elkaar. Lees meer over de bewaarplicht van de doelgroepverklaring.
Zo houd je grip op je Wtl-beschikking
Tussen 15 maart en 1 mei heb je ruim zes weken om een berekening met tientallen of honderden werknemers na te lopen tegen je doelgroepverklaringen, je aangiften en je lopende aanvragen. Voor een groter personeelsbestand is dat in die periode nauwelijks te doen. Elke gemiste werknemer is een jaar LKV dat je niet meer terugkrijgt.
Daarom controleert Zekerheyd met Hawkeye, onze software, elk jaar je Wtl-beschikking op het onderdeel loonkostenvoordelen. Hawkeye legt de berekening naast je aangiften en je doelgroepverklaringen, signaleert werknemers die ontbreken of te weinig uren meekrijgen en zet de correcties vóór 1 mei in gang. Klopt de definitieve beschikking daarna nog niet, dan maken we bezwaar. Op basis van no cure, no pay: je betaalt pas als we daadwerkelijk geld voor je terughalen. Bekijk hoe we loonkostenvoordelen regelen.
Wat Hawkeye voor je doet
Jaarlijkse controle van je Wtl-beschikking.
Berekening naast aangiften en doelgroepverklaringen.
Correcties vóór 1 mei in gang gezet.
Bezwaar als de definitieve beschikking niet klopt.
Wil je eerst weten of er iets te halen valt? Stuur ons de voorpagina van je Wtl-beschikking. We analyseren hoeveel loonkostenvoordeel je mogelijk laat liggen. Omdat we werken op basis van no cure, no pay, betaal je pas als we daadwerkelijk geld voor je terughalen.
Een goede LKV-uitvraag levert bovendien meer op dan loonkostenvoordeel. Dezelfde gegevens laten zien welke medewerkers onder de no-riskpolis vallen. Die kan je verzuimkosten en je Whk-premie verlagen.
Terug naar het overzicht: het loonkostenvoordeel of de kennisbank sociale zekerheid voor werkgevers.
Veelgestelde vragen over de Wtl-beschikking
Korte antwoorden op de vragen die werkgevers het vaakst stellen over de voorlopige berekening en de definitieve Wtl-beschikking.De voorlopige berekening komt van UWV, uiterlijk 15 maart. De definitieve beschikking komt van de Belastingdienst, vóór 1 augustus. Beide gaan over het voorgaande jaar.
Tot en met 1 mei, met een correctiebericht op je aangifte loonheffingen. Correcties die later binnenkomen, tellen niet mee voor de definitieve berekening.
Zes weken na de dagtekening. De uiterste datum en het adres staan op de beschikking.
Controleer of de LKV-indicatie in de aangifte aanstaat en of de doelgroepverklaring op 31 januari al was toegekend. Was die nog in behandeling, zet de indicatie dan na toekenning alsnog op ‘ja’ met een correctie vóór 1 mei.
Binnen zes weken na de dagtekening van de definitieve beschikking. De Belastingdienst mag het bedrag verrekenen met een openstaande belastingschuld.
Klopt je Wtl-beschikking wel?
Stuur ons de voorpagina van je Wtl-beschikking. Zekerheyd analyseert hoeveel loonkostenvoordeel je mogelijk laat liggen. Op basis van no cure, no pay: je betaalt pas als we daadwerkelijk geld voor je terughalen.